Fintech’te AI Dönüşümü: Stratejiden Kullanıcı Deneyimine Uygulama Rehberi
- Finansal hizmetlerde yapay zeka neden önemli?
- Fintech’te hangi yapay zeka yaklaşımı, hangi probleme uygundur?
- Fintech’te yapay zekanın başlıca kullanım alanları
- 1. Dolandırıcılık tespiti ve işlem güvenliği
- 2. Kredi değerlendirmesi ve karar desteği
- 3. Müşteri desteği ve çalışan asistanları
- 4. Kişisel finans ve nakit akışı deneyimleri
- 5. Varlık yönetimi ve danışman verimliliği
- 6. Belge işleme ve operasyonel inceleme
- Fintech AI dönüşümüne nasıl başlanır?
- 1. Problemi ve mevcut performansı tanımlayın
- 2. Kullanım senaryolarını değer ve riske göre önceliklendirin
- 3. Veriyi ve yetkileri tasarlayın
- 4. İnsan denetiminin nerede devreye gireceğini belirleyin
- 5. Gerçekçi senaryolarla doğrulayın
- 6. Kontrollü pilotla başlayın ve ölçerek genişletin
- AI destekli fintech ürünlerinde kullanıcı deneyimi nasıl tasarlanmalı?
- Sistem ne yaptığını açıkça göstermeli
- Belirsizlik somut biçimde açıklanmalı
- Kaynak ve düzeltme imkanı sunulmalı
- Alternatif akış tasarlanmalı
- Başarı hangi metriklerle ölçülmeli?
- Ölçeklenmenin önündeki temel riskler
- VOYA’nın yaklaşımı: AI’ı ürünün çalışma biçimine yerleştirmek
- Sık sorulan sorular
- Fintech’te AI dönüşümü nedir?
- Fintech şirketleri yapay zekayı nerelerde kullanabilir?
- AI dönüşümüne başlamak için kendi modelimizi geliştirmemiz gerekir mi?
- AI finansal işlemleri tamamen otomatik yürütebilir mi?
- İlk AI projesi nasıl seçilmeli?
- Kaynaklar
Bir finans uygulamasının kullanıcısı, başarısız olan para transferinin nedenini anlamak ister. Bir operasyon uzmanı, şüpheli işlemi değerlendirirken farklı sistemlerdeki verileri bir araya getirmeye çalışır. Bir finansal danışman ise müşteri görüşmesine hazırlanmak için belgeleri ve geçmiş notları inceler.
Bu süreçlerin ortak noktası, bilgiye ulaşmakla doğru aksiyonu almak arasında harcanan zamandır. Yapay zekanın fintech ürünlerinde yaratabileceği değerin önemli bir bölümü de burada ortaya çıkar.
Fintech’te AI dönüşümü; yapay zekayı ürünlere, karar süreçlerine ve operasyonlara entegre ederek finansal hizmetlerin nasıl sunulduğunu yeniden tasarlamaktır. Bu dönüşüm; veri altyapısını, ekiplerin çalışma biçimini, kullanıcı deneyimini ve sorumluluk sınırlarını birlikte ele almayı gerektirir.
Başarılı bir uygulamada kullanıcı daha kolay ilerler, çalışan daha nitelikli karar verebilir ve kurum ortaya çıkan faydayı ölçebilir. Bunun için başlangıç sorusu açıktır: Yapay zeka, hangi problemi mevcut yöntemlerden daha iyi çözebilir?
Finansal hizmetlerde yapay zeka neden önemli?
Finansal hizmetler; yoğun veri kullanımı, tekrar eden operasyonlar ve karmaşık karar süreçleri nedeniyle yapay zeka için geniş bir uygulama alanı sunar.
Bank of England ve Financial Conduct Authority’nin 2024 araştırmasında, ankete yanıt veren kuruluşların %75’i yapay zeka kullandığını belirtmiştir. Bu oran 2022 araştırmasında %58’di. Veriler Birleşik Krallık’taki araştırma katılımcılarını temsil eder; küresel fintech sektörünün tamamına ait bir kullanım oranı olarak değerlendirilmemelidir. [1]
Bu yaygınlaşmanın ürün ekipleri açısından karşılığı üç alanda değerlendirilebilir:
- Karar desteği: Büyük veri kümelerindeki örüntüleri görünür hale getirmek.
- Operasyonel verimlilik: Bilgi arama, belge inceleme ve hazırlık işlerini azaltmak.
- Kullanıcı deneyimi: Finansal bilgiyi kişinin ihtiyacına ve bulunduğu adıma göre anlaşılır biçimde sunmak.
Ancak bir AI özelliğinin kullanıma açılması, bu faydaların gerçekleştiğini göstermez. Yanıtları sürekli düzeltilen bir asistan ek iş yaratabilir. Gereğinden fazla işlemi şüpheli olarak işaretleyen bir sistem, güvenliği artırmaya çalışırken kullanıcıların ödeme yapmasını zorlaştırabilir.
Bu nedenle fintech AI dönüşümü, fayda ve hata maliyetinin birlikte ölçüldüğü bir ürün geliştirme süreci olarak yönetilmelidir.
Fintech’te hangi yapay zeka yaklaşımı, hangi probleme uygundur?
Makine öğrenmesi, üretken yapay zeka ve AI ajanları farklı görevler üstlenir. Bu ayrımı yapmak, teknoloji seçiminden önce kapsamın netleşmesini sağlar.
| Yaklaşım | Temel işlev | Fintech kullanım örneği |
|---|---|---|
| Makine öğrenmesi | Verilerden örüntü çıkararak tahmin veya sınıflandırma yapmak | İşlem risk puanı, nakit akışı tahmini |
| Üretken yapay zeka | Metin ve belgeleri işlemek, açıklama ve taslak üretmek | Destek yanıtı hazırlama, belge özetleme |
| AI ajanları | Tanımlanmış araçları kullanarak çok adımlı görevleri yürütmek | Bir talep için veri toplama, kontrol yapma ve işlem taslağı oluşturma |
| Kural tabanlı otomasyon | Önceden belirlenen koşulları uygulamak | Limit kontrolü, zorunlu onay, işlem kısıtları |
Bir ürün bu yaklaşımların birkaçını birlikte kullanabilir. Örneğin makine öğrenmesi bir işlemin riskini puanlayabilir, kural motoru uygulanacak kontrolü belirleyebilir, üretken yapay zeka ise operasyon uzmanı için bulguları özetleyebilir.
Modelin açıklama üretmesi, işlemi gerçekleştirme yetkisine sahip olmasını gerektirmez. Özellikle para hareketi yaratan süreçlerde bu ayrım ürün mimarisinin temel kararlarından biridir.
Fintech’te yapay zekanın başlıca kullanım alanları
1. Dolandırıcılık tespiti ve işlem güvenliği
Yapay zeka; işlem örüntülerini, hesap davranışlarını ve farklı risk sinyallerini analiz ederek şüpheli hareketlerin belirlenmesine yardımcı olabilir. Itransition’ın fintech incelemesi de dolandırıcılık tespiti ve kredi değerlendirmesini temel uygulama alanları arasında ele alır. [2]
Ürün açısından hedef, yakalanan şüpheli işlem sayısını artırmanın ötesine geçmelidir. Meşru işlemlerin gereksiz yere engellenmesi de ölçülmelidir.
Örneğin bir ödeme uygulamasında riskli görünen işlem için ek doğrulama istenebilir. Bu akışta kullanıcıya ne yapması gerektiğinin açıkça anlatılması, doğrulamanın tamamlanabilmesi ve gerektiğinde destek alınabilmesi gerekir.
Başarı ölçümü; dolandırıcılık kaybını, yanlış alarm oranını, ödeme tamamlama oranını ve inceleme yükünü birlikte kapsamalıdır.
2. Kredi değerlendirmesi ve karar desteği
AI destekli kredi değerlendirmesi, farklı verilerin birlikte analiz edilmesine ve başvuruların daha hızlı incelenmesine yardımcı olabilir.
Ancak daha fazla veri kullanmak, kendiliğinden daha adil veya daha doğru karar anlamına gelmez. Financial Stability Board, zayıf veri kalitesinin ve yetersiz veri yönetişiminin mevcut önyargıları büyütebileceğine dikkat çeker. [3]
Bu alanda ürün ekibinin değerlendirmesi gereken konular şunlardır:
- Kullanılan verilerin ilgili karar için uygunluğu.
- Modelin farklı müşteri gruplarındaki performansı.
- Karar gerekçelerinin anlaşılabilirliği.
- Hatalı veya eksik bilgilerin düzeltilmesi.
- Gerektiğinde insan incelemesine geçiş.
Kullanıcıya gösterilen açıklama, gerçek karar verileriyle tutarlı olmalıdır. Bir dil modelinin sonradan oluşturduğu ikna edici metin, kararın doğrulanmış gerekçesi yerine kullanılamaz.
3. Müşteri desteği ve çalışan asistanları
Üretken yapay zeka; destek taleplerini sınıflandırmak, konuşmaları özetlemek ve çalışanlar için yanıt taslakları hazırlamak amacıyla kullanılabilir.
Intuit’in fintech değerlendirmesi; müşteri deneyimi, kişiselleştirme ve operasyonel otomasyonu yapay zekanın önemli uygulama alanları arasında konumlandırır. [4]
Bir fintech ürünü için burada önemli olan, yanıtın müşterinin gerçek durumuyla bağlantılı olmasıdır. “İadem ne zaman gelir?” sorusunu yanıtlayan sistem, genel bir süre söylemek yerine erişim yetkisi dahilinde güncel işlem durumunu kullanabilmelidir.
İlk uygulama olarak çalışan destek asistanı tercih edilebilir: AI ilgili kayıtları bulur ve taslak hazırlar; uzman kontrol ederek müşteriye iletir. Böylece gerçek kullanım verisi toplanırken kontrol noktası korunur.
Ölçülmesi gereken yalnızca yanıt süresi değildir. İlk temasta çözüm, tekrar başvuru, hatalı bilgilendirme ve insan desteğine geçiş de izlenmelidir.
4. Kişisel finans ve nakit akışı deneyimleri
Harcama sınıflandırma, yaklaşan ödemeleri görünür kılma ve nakit akışı tahminleri, yapay zekanın finansal bilgiyi daha kullanılabilir hale getirebileceği alanlardır.
Örneğin bir KOBİ finans uygulaması, beklenen tahsilatlar ve planlı ödemeler üzerinden gelecekteki olası nakit açığını gösterebilir.
Burada deneyimin kalitesi, tahminin nasıl sunulduğuna bağlıdır:
- Hangi veriler kullanıldı?
- Veriler ne zaman güncellendi?
- Hangi varsayımlar yapıldı?
- Kullanıcı varsayımları değiştirebilir mi?
- Gerçekleşen durum tahminden ayrıldığında ne olur?
Finansal tahminler kesin sonuç gibi sunulmamalıdır. Kullanıcı, gördüğü rakamın mevcut bakiye mi, hesaplanmış senaryo mu, yoksa model tahmini mi olduğunu ayırt edebilmelidir.
5. Varlık yönetimi ve danışman verimliliği
Varlık yönetiminde AI; araştırmaya erişim, görüşme hazırlığı ve müşteri iletişimi gibi alanlarda kullanılabilir. CFA Institute’un ilgili webinar sayfası da kişiselleştirme, insan ve makine yeteneklerinin birlikte kullanılması, veri gizliliği ve siber güvenlik başlıklarını öne çıkarır. [5]
Somut bir örnek Morgan Stanley’nin Debrief uygulamasıdır. Şirketin Haziran 2024 açıklamasına göre araç, müşteri onayıyla görüşme notları ve aksiyon maddeleri oluşturur; danışmanın düzenleyip gönderebileceği bir e-posta taslağı hazırlar. [6]
Bu örnekten çıkarılabilecek ürün dersi, AI’ın belirli bir iş akışına yerleşmesidir. Görüşme, özet, takip aksiyonu ve müşteri iletişimi birbirine bağlanır; danışman çıktıyı değerlendirmeye devam eder.
6. Belge işleme ve operasyonel inceleme
Fintech operasyonlarında birçok görev, belgelerden bilgi çıkarılmasını ve farklı kayıtların karşılaştırılmasını gerektirir.
AI destekli bir akış; eksik alanları belirleyebilir, belgeler arasındaki tutarsızlıkları işaretleyebilir ve uzman için inceleme özeti hazırlayabilir.
Bu tür bir üründe özetle birlikte kaynak belgenin ilgili kısmını göstermek yararlıdır. Uzman, çıkarılan bilgiyi hızlıca doğrulayabilmelidir. Performans ölçümünde de belge işleme süresinin yanında kaçırılan tutarsızlıklar ve düzeltme ihtiyacı değerlendirilmelidir.
Fintech AI dönüşümüne nasıl başlanır?
Aşağıdaki yol haritası, ürün ekiplerinin başlangıç kapsamını belirlemesi için önerilen bir çerçevedir. Süre ve uygulama biçimi; veri hazırlığına, entegrasyonlara ve kullanım senaryosunun riskine göre değişir.
1. Problemi ve mevcut performansı tanımlayın
“AI asistanı geliştirelim” bir çözüm fikridir. Başlangıçta bunun hangi ihtiyaca karşılık geldiği açıklanmalıdır.
Örneğin:
Destek uzmanları, işlem itirazlarını incelerken farklı ekranlardan bilgi topluyor. Hedefimiz, doğru sonuca ulaşmak için gereken hazırlık süresini azaltmak.
Bu tanım; ilgili kullanıcıyı, iş akışını ve ölçülecek sonucu belirler.
Geliştirme öncesinde mevcut işlem süresi, hata oranı, başvuru hacmi ve operasyon maliyeti ölçülmelidir. Başlangıç verisi olmadan iyileşmenin ne kadarının AI’dan kaynaklandığını değerlendirmek zorlaşır.
2. Kullanım senaryolarını değer ve riske göre önceliklendirin
Her senaryoyu şu sorularla değerlendirin:
| Kriter | Değerlendirme sorusu |
|---|---|
| Kullanıcı değeri | Hangi güçlüğü azaltıyor? |
| İş değeri | Hangi ölçülebilir sonucu iyileştiriyor? |
| Veri hazırlığı | Gerekli veri erişilebilir ve yeterince kaliteli mi? |
| Hata etkisi | Yanlış çıktı kullanıcıya veya kuruma ne kaybettirir? |
| Denetlenebilirlik | Çıktının doğruluğu kontrol edilebilir mi? |
| Uygulama yükü | Hangi sistemlerin ve ekiplerin değişmesi gerekiyor? |
İlk pilot için sınırları belirli, çıktısı doğrulanabilir ve hatası yönetilebilir bir süreç seçmek faydalıdır. Örneğin kurum içi belge asistanıyla otomatik kredi karar sistemi aynı değerlendirme kapsamına sahip değildir.
3. Veriyi ve yetkileri tasarlayın
Model seçiminden önce veri akışı netleştirilmelidir.
Hangi bilginin nereden geldiği, hangi kullanıcı tarafından görülebileceği, ne kadar güncel olduğu ve hangi amaçla kullanılacağı belirlenmelidir.
Bir çalışanın erişemediği müşteri verisi, AI asistanı üzerinden de erişilebilir hale gelmemelidir. Bunun kontrolü yalnızca modele yazılan talimatlara bırakılmamalı; uygulamanın veri erişimi ve yetkilendirme mekanizmalarında uygulanmalıdır.
4. İnsan denetiminin nerede devreye gireceğini belirleyin
İnsan denetimi, ekrana bir onay butonu koymaktan daha kapsamlıdır.
Onay veren kişi, kararın dayanağını görebilmeli, hatayı fark edebilmeli ve gerektiğinde işlemi durdurabilmelidir. İş yükü nedeniyle her önerinin otomatik olarak onaylandığı bir süreç, etkili denetim sağlamaz.
Her görev için açık bir yetki seviyesi tanımlanabilir:
- Bilgi sunma.
- Öneri veya taslak hazırlama.
- Onay sonrasında işlem yapma.
- Tanımlı sınırlar içinde otomatik işlem yürütme.
Bu seviyeler, görevin hata maliyetine göre belirlenmelidir.
5. Gerçekçi senaryolarla doğrulayın
Testler yalnızca sorunsuz örneklerden oluşmamalıdır. Eksik veri, eski belge, çelişkili kayıt, yetkisiz talep ve servis kesintisi de değerlendirilmelidir.
Üretken AI uygulamalarında yanlış bilgi üretimi ve güvenlik riskleri ayrıca ele alınmalıdır. NIST’in Generative AI Profile çalışması, bu riskleri tanımlamak ve değerlendirmek için yararlanılabilecek gönüllü bir çerçevedir. [7]
Pilot başlamadan önce kabul kriterleri yazılmalıdır: Hangi hata kabul edilemez? Hangi durumda insan incelemesi gerekir? Hangi sonuçta kullanım durdurulur?
6. Kontrollü pilotla başlayın ve ölçerek genişletin
Pilot, sınırlı kullanıcı grubuyla ve tanımlı kapsamla yürütülmelidir. Çalışanların düzeltmeleri, kullanıcıların başarısız olduğu adımlar ve sistemin yanıt veremediği durumlar kaydedilmelidir.
Kapsam genişletme kararı; kullanım sayısına ek olarak kalite, maliyet ve risk göstergelerine dayanmalıdır.
Model, veri kaynağı veya iş akışı değiştiğinde önceki test sonuçlarının geçerliliği yeniden değerlendirilmelidir.
AI destekli fintech ürünlerinde kullanıcı deneyimi nasıl tasarlanmalı?
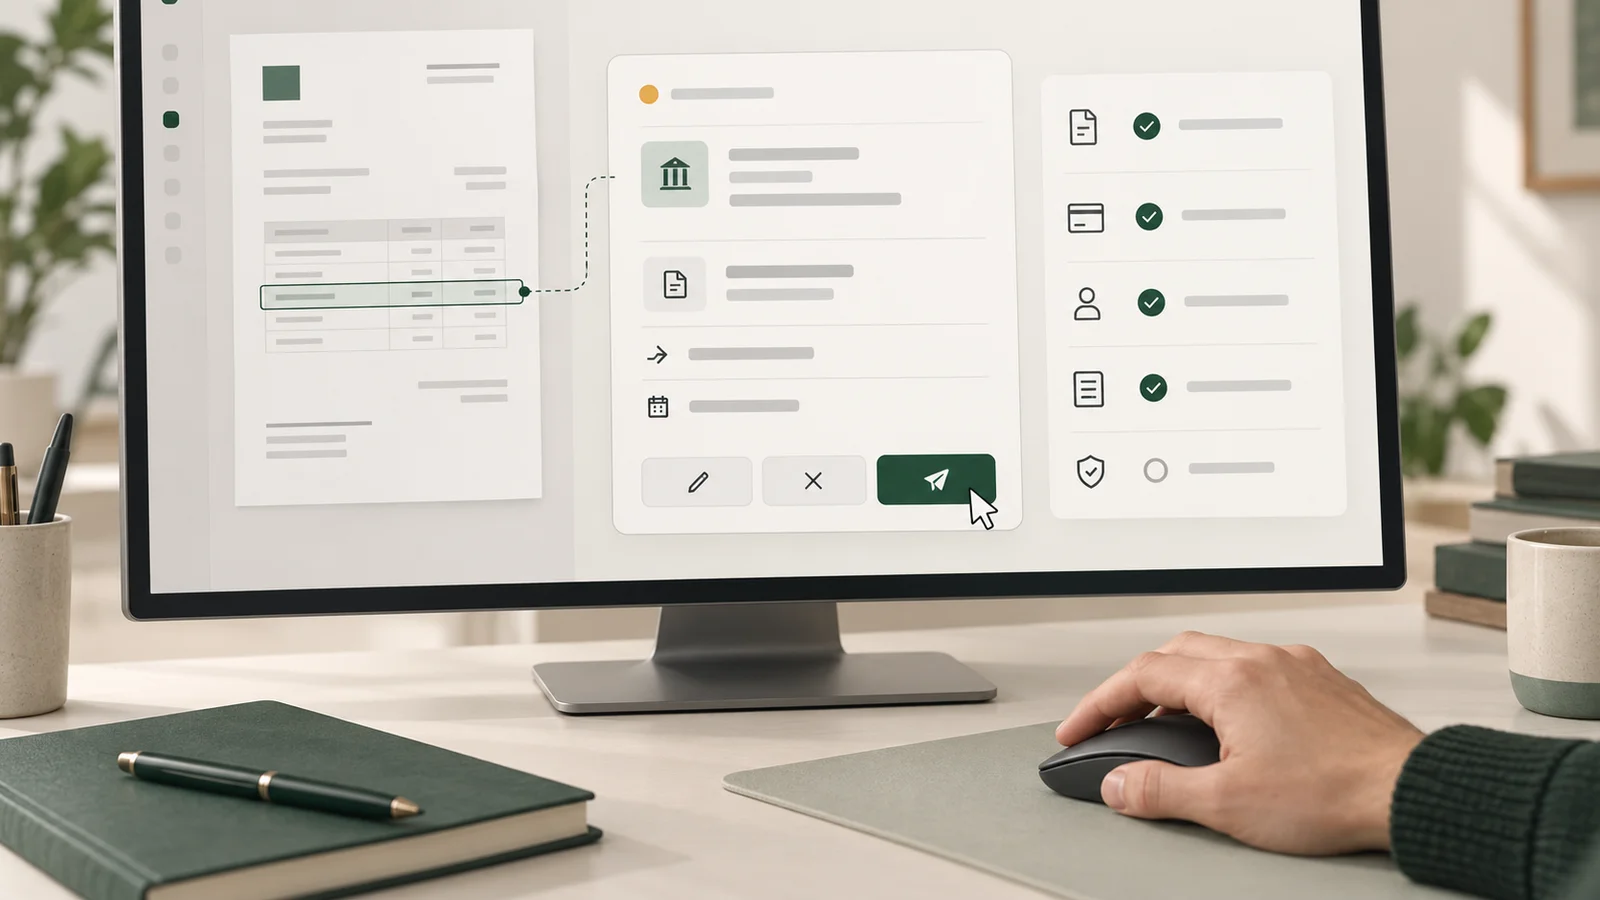
AI’ın ürettiği sonucun kullanıcı tarafından doğru anlaşılması, ürünün işlevselliğinin bir parçasıdır.
Sistem ne yaptığını açıkça göstermeli
Kullanıcı; bir öneri mi gördüğünü, hazırlanmış bir işlem taslağını mı incelediğini, yoksa tamamlanmış bir işlemin sonucuna mı baktığını anlayabilmelidir.
“Ödemeniz hazırlandı” ile “Ödemeniz gönderildi” arasındaki fark, doğrudan finansal sonuç doğurur.
Belirsizlik somut biçimde açıklanmalı
Genel bir “AI hata yapabilir” uyarısı, kullanıcının karar vermesine sınırlı katkı sağlar.
“Bu tahmine son üç aylık işlemler dahil edildi; henüz kaydedilmemiş ödemeler dahil değil” açıklaması daha kullanışlıdır. Kullanıcı, sonucun sınırını anlayabilir.
Kaynak ve düzeltme imkanı sunulmalı
Belge özeti, işlem açıklaması veya nakit akışı tahmini sunulurken dayanak bilgiye erişim sağlanmalıdır. Hatalı sınıflandırma ve eksik veriler uygun akışlarla düzeltilebilmelidir.
Alternatif akış tasarlanmalı
AI yanıt veremediğinde kullanıcı ilerleyebilmelidir. Manuel arama, standart işlem ekranı veya insan desteği gibi seçenekler ürünün parçası olmalıdır.
Güven, kullanıcıya sistemin her zaman doğru olduğunu düşündürmekle kurulmaz. Kullanıcının sistemi anlayabilmesi ve gerektiğinde müdahale edebilmesiyle gelişir.
Başarı hangi metriklerle ölçülmeli?
AI dönüşümünün performansı dört boyutta izlenebilir:
| Boyut | Örnek metrikler |
|---|---|
| Kullanıcı deneyimi | Görev tamamlama, terk oranı, tekrar başvuru |
| Operasyon | İşlem süresi, manuel inceleme yükü, yeniden çalışma |
| Kalite ve risk | Hatalı çıktı, yanlış alarm, yetkisiz erişim girişimi |
| Ekonomik değer | Başarılı görev başına toplam maliyet, gerçekleşen kapasite kazanımı |
Maliyet hesabına model kullanımının yanında entegrasyon, izleme, insan kontrolü ve hata düzeltme de dahil edilmelidir.
Ayrıca kazanılan süre ile finansal tasarruf birbirinden ayrılmalıdır. Bir işin daha kısa sürmesi kapasite yaratabilir; bu kapasitenin maliyet azalmasına veya ek gelire dönüşmesi ayrıca ölçülmelidir.
Ölçeklenmenin önündeki temel riskler
AI dönüşümünün kapsamı büyüdükçe model performansının yanında organizasyonel bağımlılıklar da önem kazanır.
FSB’nin 2024 raporu; üçüncü taraf bağımlılıkları, siber riskler, model riski ve veri yönetişimini finansal istikrar açısından önemli başlıklar arasında değerlendirir. [8]
Ürün ve teknoloji ekipleri için bunun pratik karşılığı; servis kesintisinde çalışacak alternatif akışların, değişiklik kontrollerinin ve sorumlu ekiplerin önceden belirlenmesidir.
FSB’nin Haziran 2026 tarihli istişare raporu da kurum genelinde AI yönetişimi ve yaşam döngüsü yönetimi için öneriler sunar. Bu belge bir istişare metnidir; bağlayıcı düzenleme olarak değerlendirilmemelidir. [3]
Her kurum, kendi faaliyet alanı ve hizmet verdiği pazarlar için geçerli gereklilikleri kullanım senaryosu bazında değerlendirmelidir.
VOYA’nın yaklaşımı: AI’ı ürünün çalışma biçimine yerleştirmek
VOYA’da AI ürün dönüşümünü, ürünün iş akışlarını ve kullanıcı deneyimini birlikte ele alarak değerlendiriyoruz. Başlangıç noktamız, kullanıcının neyi başarmaya çalıştığı ve mevcut deneyimde nerede zorlandığıdır.
Fintech ürünlerinde bu yaklaşım; AI’ın üstleneceği görevin, kullanıcıya sunulacak kontrolün ve beklenen ürün etkisinin birlikte tasarlanmasını gerektirir.
Bir destek asistanında doğru bilgiye erişim, bir finans ekranında tahminin anlaşılması, bir işlem akışında ise onayın anlamı ön plana çıkar. Aynı teknoloji, farklı ürün bağlamlarında farklı deneyim kararları gerektirir.
VOYA’nın AI ürün dönüşümü yaklaşımı, bu fırsatları ürün stratejisi ve deneyim tasarımıyla birlikte ele alır.
Fintech’te AI dönüşümünün değeri, kullanıcının daha doğru ve daha kolay ilerleyebildiği yerde görünür olur. Bu nedenle iyi bir başlangıç; net tanımlanmış bir problem, sınırlı bir kullanım senaryosu ve ölçülebilir bir başarı kriteridir.
Sık sorulan sorular
Fintech’te AI dönüşümü nedir?
Yapay zekanın finansal ürünlere, operasyonlara ve karar süreçlerine entegre edilerek hizmetlerin sunulma biçiminin geliştirilmesidir. Veri, teknoloji, kullanıcı deneyimi ve yönetişim birlikte ele alınır.
Fintech şirketleri yapay zekayı nerelerde kullanabilir?
Dolandırıcılık tespiti, kredi değerlendirmesi, müşteri desteği, belge işleme, nakit akışı tahmini ve çalışan karar desteği başlıca alanlardır. Uygun kullanım senaryosu, kurumun ihtiyacına ve verisinin hazırlığına göre belirlenir.
AI dönüşümüne başlamak için kendi modelimizi geliştirmemiz gerekir mi?
Her senaryoda gerekmez. Hazır modeller ve mevcut altyapılar değerlendirilebilir. Seçim; veri koşulları, kalite, maliyet, gecikme, kontrol ihtiyacı ve entegrasyon gereksinimlerine göre yapılmalıdır.
AI finansal işlemleri tamamen otomatik yürütebilir mi?
Teknik kapasite tek başına yeterli bir karar ölçütü değildir. Otomasyon seviyesi; işlemin etkisi, geri alınabilirliği, geçerli gereklilikler ve kurumun risk yaklaşımı doğrultusunda belirlenmelidir.
İlk AI projesi nasıl seçilmeli?
Sık karşılaşılan, ölçülebilir bir problemi çözen; verisi erişilebilir, çıktısı doğrulanabilir ve hata etkisi yönetilebilir bir senaryo tercih edilmelidir. Pilotun başarısı, daha geniş uygulamalar için kanıt oluşturmalıdır.
Kaynaklar
- Bank of England ve FCA — Artificial intelligence in UK financial services, 2024
- Itransition — AI in fintech: use cases, solutions, trends & implementation challenges
- Financial Stability Board — Sound Practices for Financial Institutions’ Responsible AI Adoption: Consultation Report, Haziran 2026
- Intuit — How AI Is Transforming Financial Technology (Fintech)
- CFA Institute — Technology disruption: How AI and fintech are transforming wealth management
- Morgan Stanley — AI @ Morgan Stanley Debrief duyurusu, Haziran 2024
- NIST — Artificial Intelligence Risk Management Framework: Generative Artificial Intelligence Profile
- Financial Stability Board — The Financial Stability Implications of Artificial Intelligence, Kasım 2024


Daha Fazla İçerik Keşfet
Projeniz hakkında
konuşmaya hazır mısınız?
Projeniz hakkındaki fikirler, hedefler, talepler ve ulaşmak istediğiniz yer belli mi? Bir görüşme ayarlayarak tümünü hayata geçirme yolundaki ilk adımı beraber atalım.