Bankacılıkta AI Asistanları: Hızlı Yanıttan Güvenilir Müşteri Deneyimine
- Türkiye’de müşterilerin kaygıları neye işaret ediyor?
- Yanıt, işlem ve çözümü birbirinden ayırmak
- Senaryo 1: Ulaşmayan para transferi
- Senaryo 2: Şüpheli işlem bildirimi
- Senaryo 3: Kredi başvurusu takibi
- İnsan desteğine aktarım da ürünün parçasıdır
- AI asistanının başarısını nasıl ölçmeliyiz?
- Yayın öncesi testten sürekli değerlendirmeye
- Sık sorulan sorular
- Bankacılık chatbot başarısı nasıl ölçülür?
- Kullanıcı ne zaman temsilciye aktarılmalı?
- Her işlem sohbet içinde mi yürütülmeli?
Bir kullanıcı “Transferim karşı tarafa ulaşmadı” dediğinde, ihtiyacı hızlı bir sohbet başlatmak değildir. İşlemin durumunu öğrenmek ve ne yapacağını anlamaktır. Birkaç saniye içinde gelen ama sorunu çözmeyen yanıt, finansal belirsizliği ortadan kaldırmaz.
Bankacılıkta AI asistanı tasarlarken başlangıç sorusu, sistemin ne kadar doğal konuştuğundan önce hangi işi güvenilir biçimde tamamlayabildiği olmalıdır. Akıcı dil, doğru işlem bilgisi ve erişilebilir destekle birleştiğinde değer üretir. Bu parçalar ayrı geliştirildiğinde ise kullanıcı, iyi konuşan fakat ilerleyemediği bir hizmetle karşılaşabilir.
Türkiye’de müşterilerin kaygıları neye işaret ediyor?
KPMG’nin 2024 Müşteri Deneyiminde Türkiye araştırmasında, katılımcıların %51’i kişisel veri güvenliği, %50’si işlemlerin tamamlanamaması ve %45’i AI’ın duygusal anlayış eksikliği konusunda kaygı bildiriyor. Araştırma 1.052 tüketiciyi ve sekiz sektörü kapsıyor; bu oranlar bankacılığa özel değil.
Bu bulguları ürün tasarımına uyguladığımızda temel sorulardan biri, müşterinin görüşme sonunda gerçekten ilerleyip ilerlemediğidir. Aşağıdaki senaryolar ve ölçüm önerileri VOYA’nın tasarım değerlendirmeleridir; araştırmanın bankalar için ölçtüğü sonuçlar olarak sunulmamaktadır.
Yanıt, işlem ve çözümü birbirinden ayırmak
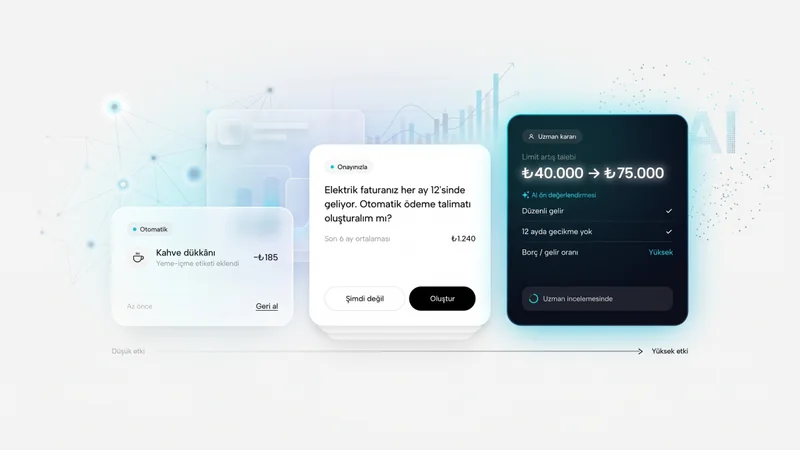
Bir AI asistanı soruya yanıt verebilir, bir işlem hazırlayabilir veya bir destek talebi başlatabilir. Bu üç durum aynı başarı tanımıyla ölçülmemelidir. Kullanıcıya işlem limitini açıklamak bilgi görevidir. Para transferini hazırlamak işlem görevidir. Ulaşmayan transferi incelemeye almak ise operasyonel bir takip sürecidir.
Her görev için tamamlanma koşulu tanımlanmalıdır. Bir destek kaydı oluşturulmuşsa görüşme başarılı bir başvuru üretmiş olabilir; fakat müşterinin sorunu henüz çözülmüş değildir. Ürün bu ayrımı hem analitikte hem de kullanıcıya gösterdiği dilde korumalıdır.
Asistanın yeteneklerini başlangıçta anlaşılır biçimde açıklamak beklentiyi düzenler. “Hesap hareketlerinizi bulabilir ve destek talebi oluşturabilirim” ifadesi, her sorunu çözeceği izlenimi veren genel bir karşılama metninden daha değerlendirilebilir bir söz verir.
Senaryo 1: Ulaşmayan para transferi
Kullanıcı aynı alıcıya birden fazla transfer yaptıysa sistem önce ilgili işlemi ayırt etmelidir. Tarih ve tutarı içeren kısa bir seçim listesi, kullanıcının bütün bilgileri yeniden yazmasından daha uygun olabilir. Kimlik ve yetki kontrolleri de gerçek bankacılık akışına uygun yürütülmelidir.
İşlem seçildikten sonra asistanın yanıtı, doğrulanmış işlem durumuna dayanmalıdır. Durum bilgisine erişilemiyorsa modelin tahmin üretmesi yerine bu sınır açıklanmalıdır. “İşlem inceleniyor” mesajı ancak gerçekten inceleme başlatılmışsa kullanılmalıdır.
Talep oluşturulduğunda kayıt numarası, izleme yolu ve doğrulanmışsa beklenen sonraki adım gösterilebilir. Kesinleşmemiş bir tamamlanma süresi vaat edilmemelidir. Kullanıcı görüşmeyi kapatıp geri döndüğünde mevcut kayda ulaşabilmelidir.
Senaryo 2: Şüpheli işlem bildirimi
Tanınmayan kart harcaması bildiren bir kullanıcı, genel finansal bilgi arayan kullanıcıyla aynı akışa sokulmamalıdır. Ürün, bildirimin niteliğine göre ilgili güvenlik ve destek adımlarına hızlı erişim sağlamalıdır. İşlem itirazı, kartla ilgili kontrol seçenekleri ve acil destek yolları kurumun gerçek süreçleri doğrultusunda sunulmalıdır.
Bu senaryoda uzun açıklamalar ve tekrar eden sorular gereksiz yük oluşturabilir. Asistanın hangi bilgiyi neden istediği anlaşılır olmalı; daha önce doğrulanmış bilgiler tekrar talep edilmemelidir. Hassas verilerin sohbet içinde gereksiz biçimde istenmesi de önlenmelidir.
Empati, yalnızca “Sizi anlıyorum” cümlesi eklemekle oluşmaz. Kullanıcının durumunu ciddiye alan önceliklendirme, açık seçenekler ve gerçek bir takip yolu daha somut tasarım kararlarıdır. Sistem bir işlem yapmadıysa rahatlatıcı dil bunun tersini düşündürmemelidir.
Senaryo 3: Kredi başvurusu takibi
Başvurusunun neden beklediğini soran kullanıcıya genel kredi koşullarını tekrar anlatmak, soruyu karşılamaz. Asistanın yetkisi ve veri erişimi varsa başvuru aşamasını ve kullanıcının yapabileceği bir işlem bulunup bulunmadığını göstermesi gerekir.
Eksik belge varsa belge adı, gönderim yolu ve gönderim sonrası durum açık olmalıdır. Karar henüz verilmediyse asistan olumlu sonuç beklentisi yaratmamalıdır. Başvuru takibi ile kredi tavsiyesi birbirine karıştırılmamalıdır.
Bu örnek, sohbet dışındaki arayüz bileşenlerinin önemini gösterir. Bir durum kartı, belge yükleme alanı veya takip zaman çizelgesi uzun bir metinden daha anlaşılır olabilir. AI deneyiminin tamamının konuşma balonları içinde kalması gerekmez.
İnsan desteğine aktarım da ürünün parçasıdır
ABD’de CFPB’nin 2023 chatbot incelemesi, yanlış bilgi, tekrarlayan yanıtlar ve insan desteğine erişim sorunlarını ele alır. Bu kaynak güncel modellerin performans testi veya Türkiye araştırması değildir; tasarımda dikkate alınabilecek belgelenmiş sorunları gösterir.
İnsana aktarım için kullanıcı talebi, sistemin yetki sınırına ulaşması veya aynı konuda ilerleme sağlayamaması gibi tetikleyiciler tanımlanabilir. Hangi tetikleyicinin hangi kanala yönlendireceği, hizmetin gerçek kapasitesine göre belirlenmelidir.
Aktarım sırasında ilgili bağlamın korunması önemlidir. Temsilcinin talebin özeti, seçilen işlem ve denenmiş adımlar hakkında gerekli bilgiye erişmesi, kullanıcının yeniden anlatma yükünü azaltmayı hedefler. Ancak yalnızca gerekli ve uygun bilgiler aktarılmalıdır. Özetin hatalı olabileceği de düşünülerek düzeltme olanağı tasarlanabilir.
AI asistanının başarısını nasıl ölçmeliyiz?
İlk yanıt süresi operasyonel bir göstergedir; tek başına çözüm kalitesini göstermez. Aşağıdaki ölçümler birlikte kullanılabilecek bir değerlendirme çerçevesidir; sektör ortalaması veya garanti edilen iyileşme hedefi değildir.
| Ölçüm | Önerilen tanım | Dikkat edilmesi gereken nokta |
|---|---|---|
| Görev tamamlama | Doğrulanan tamamlanmış görev / ilgili uygun görev girişimi | Sohbetin kapanması tamamlanma sayılmaz. |
| Tekrar iletişim | Belirlenen süre içinde aynı nedenle geri dönen müşteriler | Süre ve aynı nedenin tanımı önceden belirlenir. |
| Çözüme ulaşma süresi | İlk talep ile doğrulanan çözüm arasındaki süre | Bot yanıt süresinden ayrı tutulur. |
| Yanlış başarı bildirimi | Tamamlanmadığı halde tamamlandı denilen işlemler | Güven açısından ayrı izlenir. |
| Aktarım kalitesi | Gerekli bağlamla gerçekleştirilen uygun aktarımlar | Yalnızca aktarım sayısını azaltmak hedeflenmez. |
Ölçümler görev türüne göre ayrılmalıdır. Genel bilgi sorularıyla dolandırıcılık şüphesi içeren başvuruların aynı ortalamada değerlendirilmesi önemli sorunları gizleyebilir. Destek aktarımını azaltmak da her durumda olumlu değildir; gerekli aktarımın yapılması başarılı bir sonuç olabilir.
Yayın öncesi testten sürekli değerlendirmeye
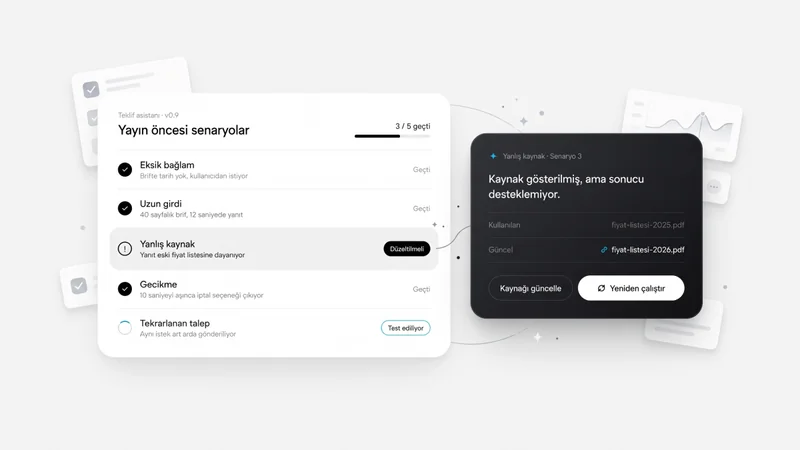
Prototipler eksik bilgi, yanlış anlaşılmış niyet, sistem kesintisi ve tekrar eden talep senaryolarını içermelidir. Kullanıcı testinde kişinin ne söylediği kadar hangi sonucun gerçekleştiğini düşündüğü de araştırılmalıdır. Gerçekleşmemiş bir işlemi tamamlanmış sanması önemli bir bulgudur.
Canlıya geçişte sınırları belirli bir görev kapsamıyla başlamak değerlendirilebilir. Ekipler, destek kayıtları ve başarısız görevleri inceleyerek kapsamı geliştirebilir. Model, içerik veya entegrasyon değiştiğinde daha önce çalışan kritik senaryolar yeniden kontrol edilmelidir.
VOYA’nın AI ürün dönüşümü yaklaşımı, bu çalışmayı kullanıcı ihtiyacı, iş akışı ve prototip doğrulaması etrafında kurar. Bankacılıkta iyi bir AI asistanı, müşterinin ne olduğunu ve bir sonraki adımını anlayabildiği deneyimin parçasıdır. Bunun güven boyutunu ilk yazımızda, veri ve haklar boyutunu KVKK yazımızda ele alıyoruz.
Sık sorulan sorular
Bankacılık chatbot başarısı nasıl ölçülür?
Görev tamamlama, doğruluk, tekrar iletişim ve çözüme ulaşma süresi birlikte izlenmelidir. Oturum kapanması veya kısa yanıt süresi tek başına çözüm göstergesi değildir.
Kullanıcı ne zaman temsilciye aktarılmalı?
Kullanıcının talebi, görevin riski, asistanın yetki sınırı ve ilerleme sağlayıp sağlayamadığı değerlendirilmelidir. Aktarım kuralları gerçek destek operasyonuyla birlikte tasarlanmalıdır.
Her işlem sohbet içinde mi yürütülmeli?
Hayır. Seçim listeleri, durum kartları ve onay ekranları, konuşmayla birlikte kullanılabilir. En uygun arayüz, kullanıcının görevi anlamasını ve doğru tamamlamasını destekleyendir.


Daha Fazla İçerik Keşfet
Projeniz hakkında
konuşmaya hazır mısınız?
Projeniz hakkındaki fikirler, hedefler, talepler ve ulaşmak istediğiniz yer belli mi? Bir görüşme ayarlayarak tümünü hayata geçirme yolundaki ilk adımı beraber atalım.