Bankacılıkta Yapay Zeka ve Kullanıcı Güveni: Türkiye’de Müşteriler Ne Bekliyor?
- Türkiye verileri bize ne söylüyor?
- Güveni kullanım senaryosunun sonucuna göre değerlendirmek
- Açıklama, kullanıcının karar vermesine yardım etmeli
- Belirsizlik anlarını da tasarlamak
- Kullanıcı kontrolü görünür ve kullanılabilir olmalı
- Güveni kullanıcı araştırmasında nasıl test ederiz?
- VOYA ile güveni ürün deneyimine dönüştürmek
- Sık sorulan sorular
- Bankacılıkta yapay zekaya güven nasıl sağlanır?
- Türkiye verileri banka müşterilerinin AI’a güvendiğini gösteriyor mu?
- Her AI özelliğinde insan onayı gerekir mi?
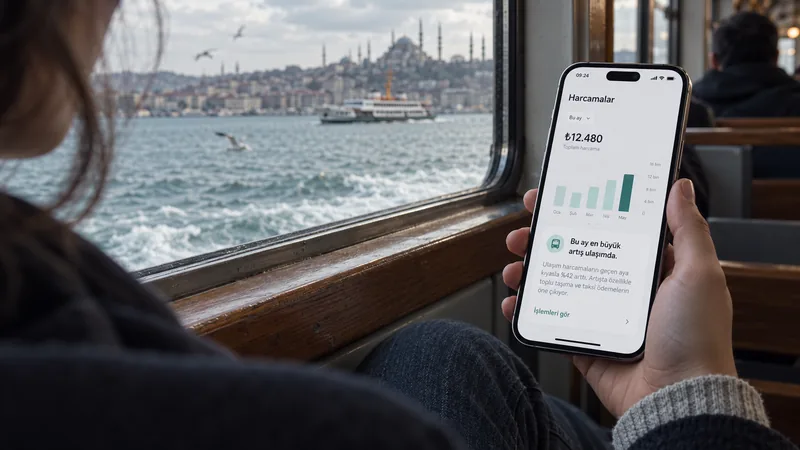
Mobil bankacılık uygulamasında bir harcamayı anlamaya çalışan kullanıcı için yapay zekanın hangi modelle çalıştığı ilk soru değildir. Önce kendi sorusuna doğru yanıt bulmak ister. Uygulama bir öneri sunduğunda bunun neye dayandığını, bir işlem hazırladığında ise hesabında gerçekten ne değişeceğini bilmek ister. Bankacılıkta yapay zekaya güven, bu küçük ama sonuçları önemli temaslarda oluşur.
AI; finansal bilgiyi sadeleştirme, tekrar eden işleri azaltma ve kullanıcıların ihtiyaç duydukları bilgiye daha kolay ulaşmasını sağlama potansiyeli taşır. Ancak finansal bir üründe kullanım kolaylığının yanında, sistemin sınırlarını anlayabilmek de önemlidir. Kullanıcı, hangi noktada bir öneri gördüğünü ve hangi noktada bağlayıcı bir işlem yaptığını ayırt edebilmelidir.
VOYA’nın bu konudaki yaklaşımı, güveni tasarım sürecinde test edilebilen bir ürün niteliği olarak ele almak. Arayüzün verdiği söz, sistemin gerçekleştirdiği işlem ve kullanıcıya sunulan kontrol birbiriyle tutarlı olduğunda güvenilir bir deneyim için daha güçlü bir zemin oluşur.
Türkiye verileri bize ne söylüyor?
KPMG ve Melbourne Üniversitesi’nin 2025 araştırmasının Türkiye bulgularında, katılımcıların %92’si AI’dan fayda beklerken %56’sı AI’a güvenmeye istekli olduğunu belirtiyor. Bunlar genel AI tutumlarıdır; banka müşterilerine özel bir güven ölçümü değildir.
Bu ayrımdan çıkardığımız ürün tasarımı sorusu şudur: Bir kişi teknolojiyi faydalı bulurken, hangi koşullarda onun önerisine göre hareket etmeye hazır olur? Harcama kategorisi önerisini kabul etmekle, kredi kararını sorgulamadan benimsemek aynı davranış değildir. Bu nedenle tek bir “AI’a güven” sorusuyla bütün finansal kullanım senaryolarını değerlendirmek yetersiz kalabilir.
Araştırma verisi, tasarım kararının başlangıç noktası olabilir. Ancak belirli bir bankanın müşterilerinin beklentilerini anlamak için o ürünün kullanıcılarıyla çalışmak gerekir. Genel araştırmadaki oranları doğrudan ürünün benimsenme hedefi veya dönüşüm tahmini olarak kullanmamak önemlidir.
Güveni kullanım senaryosunun sonucuna göre değerlendirmek
AI’ın kullanıcının hayatını kolaylaştırabileceği alanlardan biri, dağınık finansal bilgiyi anlamlandırmaktır. Harcamaları açıklamak, hesap hareketleri arasında arama yapmak veya başvuru için gereken belgeleri anlaşılır biçimde sıralamak, değerlendirilebilecek senaryolardır. Bu işlevlerde bile bilginin güncelliği ve kaynağı görünür olmalıdır.
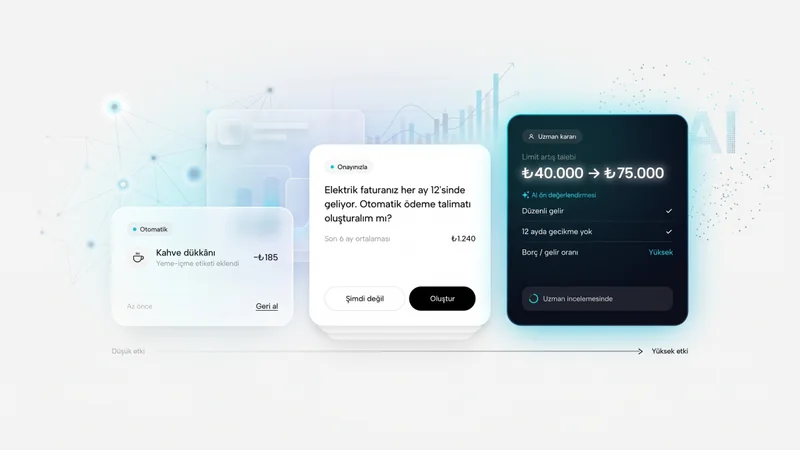
Sonuç doğuran işlemlerde ise farklı bir tasarım gerekir. Para transferi hazırlayan bir asistanın yanlış alıcı seçmesi, harcamayı yanlış sınıflandırmasından farklı bir etki yaratır. Ürün ekibi her senaryo için hatanın etkisini, fark edilme olasılığını ve düzeltme yolunu birlikte değerlendirmelidir.
Örneğin kullanıcı “Her ay gönderdiğim kirayı hazırla” dediğinde sistem, önceki işlemlerden bir taslak oluşturabilir. Ancak alıcı, tutar, hesap ve işlem tarihi açık biçimde gösterilmeden kullanıcının neyi onayladığı anlaşılmaz. Taslak hazırlama ile transferin gerçekleşmesi, arayüzde ayrı durumlar olarak ele alınmalıdır. Bu örnek önerilen bir ürün akışıdır; belirli bir bankanın mevcut uygulamasını tarif etmez.
Açıklama, kullanıcının karar vermesine yardım etmeli
“Size özel öneri” ifadesi kişiselleştirme iddiası taşır, fakat önerinin neden uygun olduğunu açıklamaz. Kullanıcı hangi verinin kullanıldığını veya önerinin kapsamını anlayamıyorsa kişiselleştirme belirsizlik yaratabilir.
Bir bütçe özeti için “Son üç aylık bu hesaba ait hareketler esas alındı; diğer bankalardaki hesaplarınız dahil değil” açıklaması yararlı olabilir. Kullanıcı hem analizin dayanağını hem de eksik kalan kısmını görür. Böylece sistemin kapsamını olduğundan geniş varsayma riski azalır.
Açıklanabilirlik için her ekrana teknik model ayrıntıları taşımak gerekmez. Önce karar açısından gerekli bilgi sunulabilir; veri kapsamı, güncelleme zamanı ve daha ayrıntılı açıklama ikinci katmanda yer alabilir. Katmanların amacı bilgiyi saklamak değil, doğru anda anlaşılır hale getirmektir.
Üretilen açıklamanın doğruluğu da ayrıca değerlendirilmelidir. Akıcı bir metin, gerçek karar gerekçesini yansıtmıyorsa kullanıcıyı yanıltabilir. Ürün tasarımında gösterilecek gerekçeler, teknik ve operasyon ekiplerinin doğrulayabildiği bilgilerle sınırlandırılmalıdır.
Belirsizlik anlarını da tasarlamak
Finansal deneyimlerde “Kontrol ediyorum”, “İşlem bekliyor” ve “İşlem tamamlandı” farklı anlamlara gelir. Bu durumları benzer başarı mesajlarıyla göstermek, kullanıcının hesabında ne olduğunu yanlış anlamasına yol açabilir.
Sistem işlem durumunu doğrulayamıyorsa, bunu açıkça söylemeli ve güvenilir bir kontrol yolu sunmalıdır. Örneğin “Transfer sonucunu şu anda doğrulayamıyoruz. Yeniden işlem başlatmadan önce işlem geçmişinizi kontrol edin” mesajı, belirsizliği yönetmek için tasarlanabilir. Nihai metin, ürünün gerçek işleyişine göre belirlenmelidir.
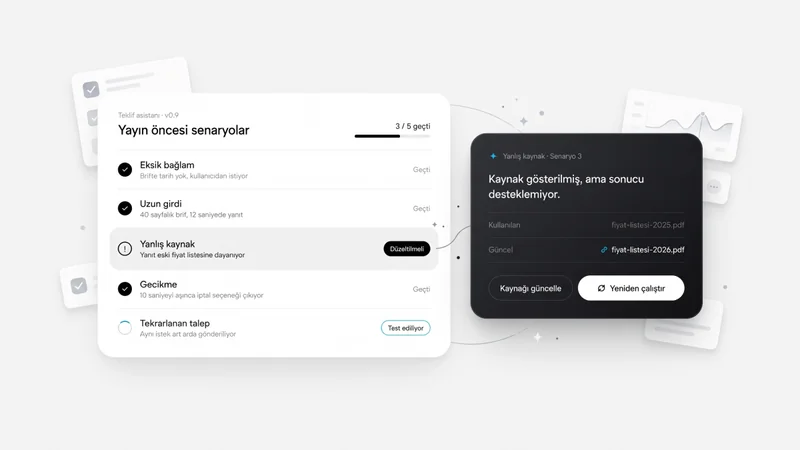
Bu yaklaşım, hata ekranının projede en son ele alınan ayrıntı olmamasını gerektirir. Başarılı akış kadar zaman aşımı, bağlantı kesintisi, eksik veri ve çelişkili sonuç senaryoları da prototipe dahil edilmelidir. Kullanıcının devam edebilmesi, destek alabilmesi veya güvenli biçimde durabilmesi için her durumda bir sonraki adım bulunmalıdır.
Kullanıcı kontrolü görünür ve kullanılabilir olmalı
Kontrol, yalnızca ekrana bir onay kutusu yerleştirmek değildir. Kullanıcının öneriyi düzenleyebilmesi, iptal edebilmesi ve kararını anlamlı bilgiyle verebilmesidir. Çok sık ve belirsiz onay istemek de dikkatli değerlendirmeyi zorlaştırabilir. Onay adımları işlemin etkisiyle orantılı tasarlanmalıdır.
AI destekli bir harcama planında kullanıcı yanlış kategoriyi düzeltebilmeli; bu değişikliğin yalnızca mevcut özeti mi yoksa sonraki önerileri de mi etkilediğini görebilmelidir. Kişiselleştirmeyi kapattığında hangi işlevlerin değişeceği de açıklanmalıdır. Kontrollerin isimleri ve etkileri birbiriyle örtüşmelidir.
İnsan desteğine geçiş de bu kontrolün parçasıdır. Kullanıcı neden aktarım yapıldığını, hangi bilgilerin temsilciye iletileceğini ve talebini nereden takip edebileceğini anlamalıdır. Destek seçeneğinin varlığı kadar ulaşılabilirliği de değerlendirilmelidir.
Güveni kullanıcı araştırmasında nasıl test ederiz?
Yalnızca “Bu asistana güvenir misiniz?” sorusunu sormak yerine, katılımcının somut görevlerde nasıl davrandığını gözlemlemek daha açıklayıcıdır. Kullanıcı önerinin dayanağını bulabiliyor mu? Sistem eksik veri kullandığında bunu fark ediyor mu? Onay vermeden önce alıcı ve tutarı kontrol ediyor mu?
Araştırma planı, farklı finansal deneyim seviyelerinden ve erişilebilirlik ihtiyaçlarından kullanıcıları kapsayacak şekilde kurulabilir. Düşük riskli görevlerle sonuç doğuran görevlerin ayrı değerlendirilmesi, tasarımın hangi koşullarda yeterli olduğunu gösterir.
Başarı ölçümü için görev tamamlama, yanlış anlama, hatalı onay ve destek ihtiyacı birlikte izlenebilir. Amaç koşulsuz güveni yükseltmek değil, kullanıcının sisteme uygun ölçüde güvenmesini sağlamaktır. Kullanıcının belirsiz bir öneriyi sorgulaması, bazı senaryolarda olumlu bir sonuçtur.
VOYA ile güveni ürün deneyimine dönüştürmek
Bir UX stüdyosu olarak VOYA’nın katkısı, kullanıcı beklentilerini somut ürün kararlarına çevirmektir. AI kullanım senaryosunun sınırları, bilgi mimarisi, açıklama dili, onay akışları ve hata durumları birlikte ele alınmalıdır. Böylece teknik kabiliyet ile kullanıcının anlayabildiği deneyim arasında tutarlılık kurulabilir.
AI ürün dönüşümü yaklaşımımız, bu değerlendirmeyi ürünün mevcut akışlarından başlatır. Finansal bir üründe hangi işin AI ile kolaylaşacağını belirlemek kadar, hangi kararın kullanıcıda kalacağını tasarlamak da önemlidir.
Bu konunun veri ve haklar boyutunu yapay zeka ve KVKK yazısında, destek deneyimine yansımasını ise bankacılıkta AI asistanları yazısında ele alıyoruz.
Sık sorulan sorular
Bankacılıkta yapay zekaya güven nasıl sağlanır?
Sistemin kapsamını açıklamak, doğrulanmış işlem durumunu göstermek, sonuç doğuran adımlarda anlamlı kontrol sunmak ve hata durumunda çözüm yolu oluşturmak gerekir. Bunların anlaşılır olup olmadığı kullanıcılarla test edilmelidir.
Türkiye verileri banka müşterilerinin AI’a güvendiğini gösteriyor mu?
Bu yazıda kullanılan araştırma genel AI tutumlarını ölçer. Sonuçları bankacılığa özel kabul etmek veya belirli bir bankanın müşterilerine doğrudan genellemek doğru değildir.
Her AI özelliğinde insan onayı gerekir mi?
Tasarım açısından onay ihtiyacı, işlemin etkisine ve geri alınabilirliğine göre değerlendirilmelidir. Bilgi özetleme ile para transferi aynı kontrol yapısını gerektirmez; ilgili hukuki ve operasyonel gereklilikler ayrıca değerlendirilir.


Daha Fazla İçerik Keşfet
Projeniz hakkında
konuşmaya hazır mısınız?
Projeniz hakkındaki fikirler, hedefler, talepler ve ulaşmak istediğiniz yer belli mi? Bir görüşme ayarlayarak tümünü hayata geçirme yolundaki ilk adımı beraber atalım.